Em comissão do Senado, Durigan afirma que os 11,3% do TCU não será o percentual cobrado do consumidor mas admitiu ‘pequeno’ impacto nos preços
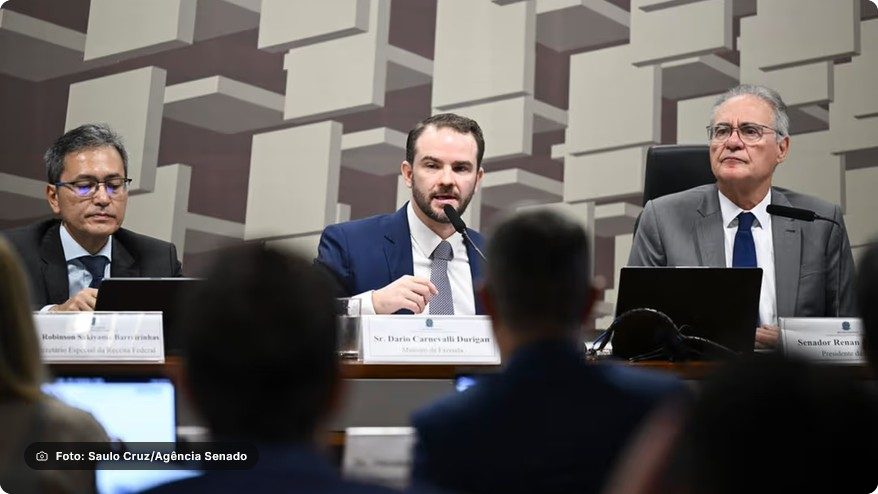
O ministro da Fazenda, Dario Durigan, participou na terça-feira (17) de audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado para explicar o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela reforma tributária. O principal ponto do debate foi a diferença entre os 11,3% recomendados pelo Tribunal de Contas da União (TCU) e a estimativa do governo de que o peso médio para o consumidor ficará abaixo de 8,5%.
Durigan explicou que os 11,3% correspondem à alíquota de referência necessária para manter o nível atual de arrecadação com os tributos substituídos. O percentual considera as reduções concedidas a determinados setores, que elevam a alíquota-base aplicada aos demais. “O Tribunal de Contas chegou a 11,3% como alíquota de referência, para arrecadar o mesmo que os tributos substituídos, protegendo a comida, os remédios, a saúde e a educação. O peso médio para o consumidor fica abaixo de 8,5%, e a alíquota será revista todo ano”, tranquilizou o ministro.
O Senado tem até 15 de dezembro para definir o percentual padrão da CBS por meio de resolução. Caso não haja definição, será adotada provisoriamente a alíquota de 11,3% recomendada pelo TCU.
Transparência
Relator da matéria na CAE, o senador Eduardo Braga (MDB-AM) pediu acesso aos critérios técnicos utilizados no cálculo, que estão sob sigilo. Ele questionou a diferença entre os 11,3% do TCU e os 9,21% inicialmente estimados pelo comitê gestor da reforma tributária. “Creio que a transparência será o maior de todos os argumentos para a defesa do que se pretende”, afirmou Braga.
O presidente do TCU, Vital do Rêgo Filho, atribuiu a divergência ao fato de as projeções terem sido feitas antes da definição do texto final da Lei Complementar 214/2025, que regulamentou a CBS e o Imposto sobre Bens e Serviços (IBS). “O texto final da legislação trouxe isenções, reduções de alíquotas, regimes específicos”, explicou. A CAE aprovou requerimento para que dois técnicos do tribunal auxiliem temporariamente o Senado na análise da alíquota.
Já o secretário especial da Receita Federal, Robinson Barreirinhas, contestou comparações entre a alíquota brasileira e a de outros países que não consideram os mecanismos de redução e devolução de impostos. “Na Hungria não tem cashback [devolução de imposto], não tem um monte de isenção, não tem redução de 50% para a construção civil, não tem redução de 70% para locação, não tem redução de 60% para serviços de educação e saúde”, afirmou. Segundo Barreirinhas, cerca de R$ 10 bilhões em tributos sobre o consumo serão devolvidos em 2027 a famílias de baixa renda por meio do cashback.
Preços
Durigan reconheceu a possibilidade mas minimizou o impacto no preço de produtos após a adaptação das empresas ao novo modelo. “Pode haver algum pequeno impacto inflacionário, mas estamos passando por um processo em que os empresários vão aprender a precificar seus bens e serviços de acordo com a nova legislação tributária, considerando os créditos a que têm direito e os débitos pelos quais são responsáveis”, disse.
“À medida que essa precificação for sendo compreendida e ajustada ao longo dos próximos meses, teremos uma redução desse impacto inflacionário”, completou o ministro, que disse que a Fazenda supervisionará todo o processo.
Por fim, Durigan também defendeu uma reforma da tributação corporativa. “É importante desonerar a folha, mas sem causar um prejuízo significativo à Previdência”, declarou. A proposta, segundo o chefe da equipe econômica, deve considerar a transferência de parte da carga tributária incidente sobre os salários para outras bases, como o faturamento ou o resultado das empresas, mantendo a neutralidade fiscal.
IVA
A Reforma Tributária foi aprovada com a intenção de simplificar a cobrança de impostos no país com neutralidade de arrecadação, sem aumentar ou diminuir o valor recolhido. Para isso, foi criado o Imposto sobre Valor Agregado (IVA-Dual), cuja implantação é gradual até 2033 – quando o novo sistema deve estar operando integralmente –, formado por três tributos:
O IBS, que dá lugar ao:
- Imposto sobre Circulação de Mercadorias e Serviços (ICMS), de competência estadual,
- Imposto sobre Serviços (ISS), de âmbito municipal.
A CBS, que substitui:
- a contribuição para o Programa de Integração Social (PIS), e;
- a Contribuição para o Financiamento da Seguridade Social (Cofins).
E ainda o Imposto Seletivo (IS), também de competência federal e conhecido como “imposto do pecado” já que incidirá sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, aumentando a carga tributária sobre esses produtos e desencorajando o consumo deles. O IS ainda substituirá parte da arrecadação do Imposto sobre Produtos Industrializados (IPI), que será zerado em 2027, exceto para itens com industrialização incentivada na Zona Franca de Manaus.
Por Álvaro Couto